Quando o dólar vira software
Stablecoins tornaram o dólar programável, portátil e instantâneo. Nada disso eliminou os problemas de banco, liquidez e jurisdição que sempre tornaram o dinheiro transfronteiriço lento.
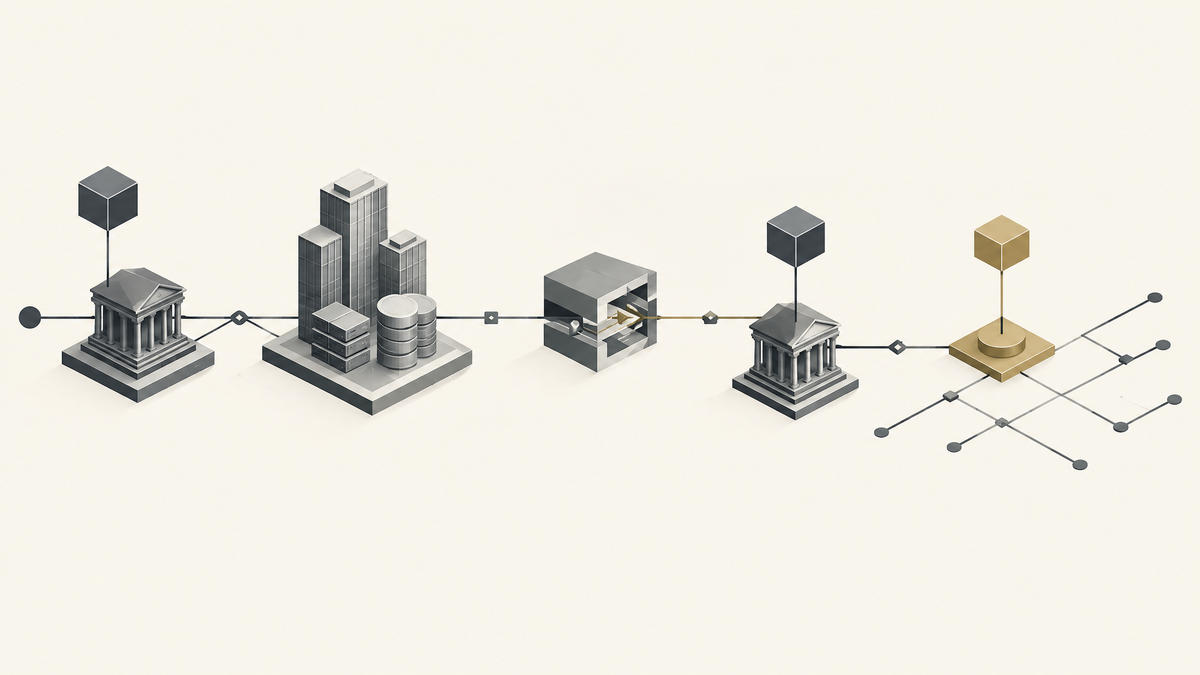
O dinheiro parece software agora. Mas não é software.
Essa diferença é a tese inteira deste texto.
O que as stablecoins não são
Uma stablecoin não é uma conta bancária mais rápida. Não é um Western Union mais barato. E, sozinha, não é prova de que o sistema bancário está desaparecendo.
Já li essas três leituras no último ano, quase sempre vindas de quem nunca precisou reconciliar uma perna em dólar contra uma liquidação real em reais, dentro de um banco brasileiro de verdade. Cada leitura captura algo verdadeiro e erra o ponto principal.
O ponto principal é mais simples, e mais difícil de resumir em manchete: um dólar agora pode se comportar como uma chamada de API. Pode se mover a qualquer hora, ser dividido, roteado, retido e redirecionado por um script, em vez de uma mesa de câmbio. Isso é novo. Os bancos não construíram isso. As bandeiras de cartão não construíram isso. Um punhado de tokens atrelados ao dólar, rodando em blockchains públicas, construiu isso, quase por acidente, como efeito colateral da necessidade que o mercado cripto tinha de uma unidade de conta estável.
Isso deveria importar para quem nunca teve um token na vida. Um tesoureiro decidindo como financiar uma subsidiária. Um CFO comparando o custo de uma TED internacional contra um trilho mais novo. Um time de pagamentos escolhendo parceiro de liquidação. Nenhum deles precisa ter opinião sobre cripto como classe de ativo. Precisam de um modelo correto de como um dólar realmente se move hoje, e esse modelo mudou debaixo dos pés deles, estivessem prestando atenção ou não.
A camada de software
Aqui está o que mudou, de forma concreta.
O dinheiro ficou programável. Um saldo em stablecoin pode viver dentro de um contrato inteligente com lógica embutida: liberar na entrega, dividir por percentual, expirar depois de um prazo. Nada disso exigiu mudança em lei bancária nenhuma.
O dinheiro ficou portátil. O mesmo saldo que liquida uma operação em uma corretora pode, na mesma tarde, pagar um fornecedor em outro continente, sem banco correspondente no meio do caminho.
O dinheiro ficou nativo em API. Ninguém liga para o gerente de relacionamento para movimentá-lo. Chama-se um endpoint.
O dinheiro ficou disponível o tempo todo. Não existe horário de corte, nem janela de processamento em lote, nem "próximo dia útil". Uma transferência em stablecoin não sabe que é sábado.
O dinheiro ficou roteável globalmente. O mesmo token, o mesmo trilho, funciona seja a contraparte em São Paulo, em Lagos ou em Manila.
A capitalização total do mercado de stablecoins estava em torno de US$ 308 bilhões em 13 de agosto de 2026, segundo a DefiLlama. Isso não é mais um instrumento de nicho. É uma camada de liquidação paralela em funcionamento, do tamanho de um sistema de pagamentos nacional de porte médio.
O que o software ainda precisa
Aqui está a parte que a maior parte dos comentários sobre cripto pula, porque é menos empolgante que a primeira metade.
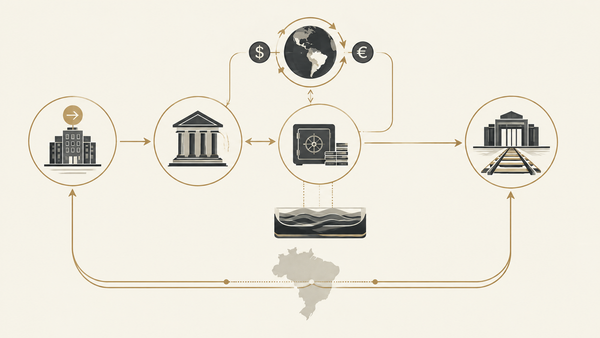
Nada dessa programabilidade muda o que precisa acontecer para que um dólar vire valor gastável na vida real de alguém. Ele ainda precisa passar por um banco, em algum lugar. Alguém ainda precisa guardar a reserva, em algum lugar, sob uma jurisdição real, sujeita a auditoria real e a risco real de bloqueio. Ainda precisa passar por liquidez: alguém precisa estar disposto a ficar do outro lado da operação, a um preço que você consiga executar de verdade, não o preço de tela. Ainda precisa passar por câmbio, porque quase ninguém tem aluguel, folha de pagamento ou imposto denominados na própria stablecoin. Ainda precisa passar por capital, porque movimentar volume exige balanço, não só código. Ainda precisa passar por liquidação, porque uma transferência que "confirma" em uma blockchain e uma transferência que é final, irrevogável e utilizável dentro do sistema financeiro local são dois eventos diferentes. Ainda precisa passar por jurisdição, porque as regras sobre quem pode emitir, custodiar ou resgatar esse dólar são definidas por governos, não por protocolos. E ainda precisa passar por compliance, porque nenhum dos seis pontos anteriores existe fora de uma obrigação legal de saber quem está movimentando o dinheiro e por quê.
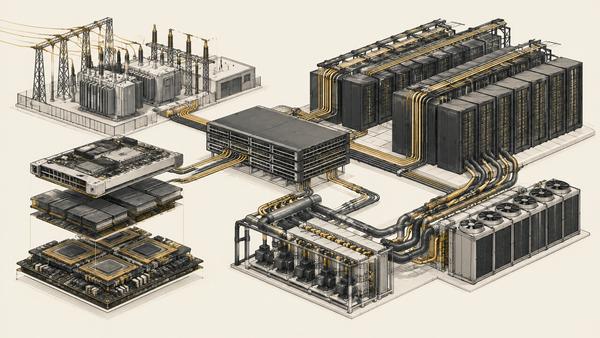
Eu diria assim. A camada de software mudou a interface. Não mudou o encanamento por baixo dela. O encanamento continua sendo banco, mesa de câmbio, custodiante licenciado e regulador. O software tornou esse encanamento mais rápido de alcançar. Não o substituiu.
Três textos, uma tese
Já escrevi sobre isso a partir de outros ângulos, e não vou repetir esses argumentos aqui.
Escrevi sobre como as stablecoins estão transformando o próprio mercado de câmbio internacional, no nível da transação: quanto custa, quanto tempo leva para liquidar, quem fica com o spread. Escrevi sobre a reorganização regulatória do Brasil, onde o mercado de ativos digitais não está entrando em colapso, mas se consolidando, por meio das camadas de licenciamento do BCB e de uma onda de fusões, em algo mais institucional. E escrevi sobre o Drex contra as stablecoins privadas, onde a resposta honesta é especialização, não um vencedor único: um trilho permissionado de banco central para liquidação institucional, e trilhos públicos de stablecoin para acesso transfronteiriço, um ao lado do outro em vez de um substituir o outro.
Lidos juntos, esses três textos descrevem um sistema em movimento. Este texto é a tese que fica acima deles: a razão pela qual todo esse movimento importa para quem nunca abriu uma corretora de cripto na vida. Importa porque a unidade de base, o dólar, está silenciosamente virando infraestrutura programável, enquanto toda restrição que sempre tornou o dinheiro transfronteiriço lento e caro continua em pleno vigor. Não dá para pular a segunda metade só porque a primeira é empolgante.
O que eu vejo do lado operacional
Na Coins.xyz, estamos exatamente nessa costura. Um cliente não experimenta "uma stablecoin". Ele experimenta um dólar que precisa virar real utilizável, em um dia específico, em um banco específico, sem quebrar uma reconciliação nem disparar um alerta de compliance. Acertar isso não tem nada a ver com quão elegante é o design do token. Tem a ver com a relação bancária do off-ramp se sustentar, com o preço de câmbio cotado sobreviver aos segundos que leva para executar, e com a papelada por trás dessa transferência resistir a uma auditoria.
Essa é a parte que a narrativa de "dinheiro como software" costuma apagar. Software não liquida um Pix. Uma instituição licenciada liquida, dentro de um marco regulatório específico, com risco de contraparte real em algum ponto da cadeia. Já vi equipes tratarem a perna em stablecoin como a parte difícil de uma transferência e a perna bancária como um detalhe. Na prática, é quase sempre o contrário. O token se move em segundos. A relação bancária que transforma isso em reais gastáveis levou meses para se construir e pode ser perdida em uma auditoria ruim.
A parte que não muda
Nada disso é um argumento contra as stablecoins. É um argumento contra um tipo específico de entusiasmo: a ideia de que, como a camada de token é nova e rápida, a economia por trás de mover dinheiro entre países também ficou nova e rápida.
Não ficou. Capital continua tendo custo. Liquidez continua precisando vir de alguém disposto a carregar o risco. Jurisdições continuam discordando entre si sobre quem pode tocar em um dólar e sob qual licença. As obrigações de compliance não encolhem porque o trilho de liquidação ficou mais rápido. Se alguma coisa muda, é que a liquidação mais rápida torna o problema de vigilância mais difícil, não mais fácil.
O Brasil é um caso de teste interessante justamente porque não é um estado fraco improvisando regras. Tem o Pix, uma base de pagamentos moderna, e um regulador construindo ativamente um regime de licenciamento para prestadores de serviços de ativos virtuais. Mesmo aqui, com infraestrutura digital genuinamente boa, uma transferência em stablecoin ainda termina a jornada dentro de uma instituição licenciada, que responde ao Banco Central. O software ficou mais rápido. O controle não desapareceu. Ele se deslocou de lugar.
O dólar programável é real. O dólar sem fricção não é, e não vai ser, até que banco, liquidez, capital, liquidação, jurisdição e compliance parem de importar. Não espero que isso aconteça na minha vida profissional.
O que mudaria minha opinião
Eu levaria essa tese menos a sério se uma jurisdição do tamanho do Brasil, dos Estados Unidos ou da União Europeia deixasse um emissor de stablecoin resgatar, custodiar e movimentar valor em escala sem relação bancária nenhuma, sem custodiante licenciado e sem obrigação de compliance em nenhum ponto da cadeia, e isso funcionasse em volume real por um período real de tempo. Até onde sei, isso ainda não aconteceu em lugar nenhum. Até que aconteça, "dinheiro como software" descreve a interface, não o sistema.
Este texto não afirma que a camada bancária está desaparecendo. Afirma o contrário. A camada bancária é exatamente o que determina se a camada de software significa alguma coisa.

Leia em inglês: When Dollars Become Software
Siga o dinheiro através do Brasil. Assine a ONCHAIN FX Weekly para receber a próxima nota sobre mercados, capital e os sistemas por trás da movimentação de dinheiro relevante.