O mapa de um CFO para o Brasil: capital, câmbio, liquidez e liquidação
A maioria das pessoas pergunta sobre o Brasil na ordem errada.
A maioria das pessoas pergunta sobre o Brasil na ordem errada.
Primeiro perguntam pela taxa de câmbio. Depois pelo banco. Só bem mais tarde, quando algo quebra, é que perguntam pela regulação que estava ali o tempo todo.
Quero apresentar a ordem que realmente funciona, antes que a taxa vire a pergunta.
Este não é o texto sobre custo
Quem já leu "What does it actually cost to move $10 million through Brazil?" conhece o framework: CUSTO TOTAL DA ROTA é igual a execução mais capital mais tempo mais operação mais risco. Aquele texto precifica uma rota que já se entende.
Este texto é sobre entender a rota antes disso.
Pense nele como o mapa que vem antes do texto de custo, não depois. Um CFO que nunca movimentou capital pelo Brasil deveria começar por aqui. Quem já movimentou pode usar isso como checklist do que o framework de custo já assume como conhecido.
As cinco camadas que um CFO precisa ter na cabeça
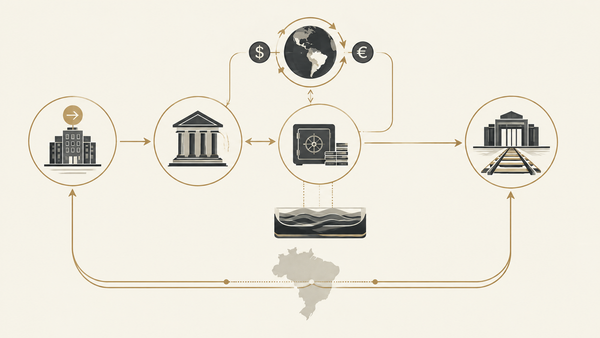
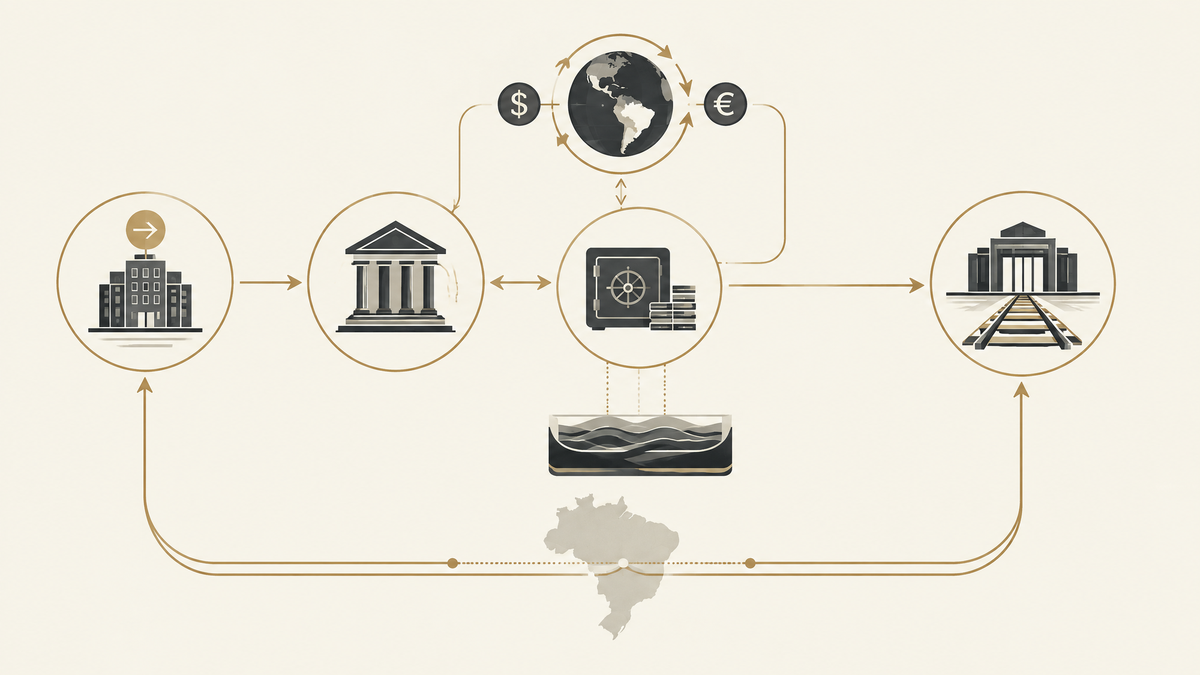
Todo fluxo de capital relevante que entra ou sai do Brasil passa pelas mesmas cinco camadas, mais ou menos na mesma ordem.
Entrada de capital. Bancos. Câmbio. Tesouraria e liquidez. Liquidação.
Cada camada tem suas próprias regras, seu próprio tempo e seus próprios modos de falha. Nenhuma pode ser pulada, e nenhuma pode ser totalmente terceirizada para um único fornecedor que trata "Brasil" como se fosse um produto só.
Entrada de capital é primeiro um problema de registro, não de banco
Dinheiro que entra no Brasil como investimento estrangeiro precisa ser registrado no Banco Central antes de servir para qualquer coisa. É esse registro que permite que o capital, e depois o seu retorno, saia do país de novo pelo sistema regulado.
Isso não é uma formalidade para contornar. É o que torna o capital legível para o sistema financeiro. Um dólar que entra sem registro correto não é mais barato. É um dólar sem caminho legal de volta.
Já vi empresa tratar essa etapa como papelada para minimizar. É mais parecido com a escritura de uma casa. Pule essa etapa, ou faça mal feita, e todo o resto herda o defeito.
Banco no Brasil não é uma relação, são várias
Um CFO que pensa "temos banco no Brasil" costuma estar se referindo a uma de três coisas bem diferentes: uma relação de correspondente para transferências internacionais, uma conta operacional local para pagamentos domésticos, ou uma relação bancária completa, com crédito, custódia e reporting.
Essas coisas não são intercambiáveis, e uma rota que funciona para folha de pagamento doméstica não necessariamente funciona para repatriar capital.
Some a isso um cenário regulatório que, nos últimos anos, tem levado tanto instituições de pagamento tradicionais quanto prestadores de serviços de ativos virtuais para uma estrutura de licenciamento mais rígida e mais explícita. O sentido dessa mudança é consolidação, não retração. Menos contrapartes, mais capitalizadas, mais responsáveis. Vale saber disso antes de escolher uma, porque a contraparte escolhida hoje está fazendo uma aposta implícita sobre em que lado dessa consolidação vai ficar.
Câmbio é onde a maioria começa, e não deveria ser
Não vou refazer aqui o detalhamento de execução, capital, tempo, operação e risco. Para isso, leia o texto sobre custo.
O que vou dizer é isto: a taxa cotada é uma fotografia de um mercado que é, ele mesmo, regulado, líquido e estruturalmente diferente de um mercado à vista em outro lugar. O mercado de câmbio brasileiro tem profundidade real e contrapartes reais, mas também tem exigências documentais ligadas diretamente à etapa de registro de capital descrita acima. A taxa e o registro não são duas conversas separadas. São a mesma conversa, contada por duas mesas diferentes.
Tesouraria e liquidez são onde o mapa fica pessoal
Depois que o capital está no país e convertido, alguém precisa administrá-lo no dia a dia. Isso é tesouraria, e no Brasil significa manter uma visão sobre três coisas ao mesmo tempo: quanta liquidez em reais a operação realmente precisa ter à mão, quanta exposição à variação cambial ela está disposta a carregar até a próxima conversão, e quanto do próprio capital fica travado como colchão contra um tempo de liquidação que ninguém controla totalmente.
Nada disso é exótico. É a mesma disciplina de tesouraria que se aplica em qualquer lugar. O que muda no Brasil é o trilho de liquidação por baixo disso, o que me leva à parte do mapa que a maioria fora do Brasil nunca viu funcionar de verdade.
O Pix mudou o que liquidação significa aqui
O Pix é o sistema de pagamento instantâneo do Brasil, operado pelo Banco Central. Ele liquida pelo Sistema de Pagamentos Instantâneos, um sistema de liquidação bruta em tempo real, e os recursos ficam disponíveis ao recebedor em segundos, a qualquer hora, todos os dias do ano.
Isso não é descrição de marketing. É o mecanismo.
A escala dá uma ideia do que esse mecanismo carrega de fato. O Pix processou 79,8 bilhões de transações em 2025, movimentando R$35,4 trilhões. Em um único dia de setembro de 2026, liquidou mais de 318 milhões de pagamentos, movimentando quase R$187 bilhões. Não é um trilho de nicho. É a principal forma como o dinheiro se move dentro do Brasil hoje.
Para um CFO, a consequência prática é esta: a perna doméstica de uma rota brasileira costuma ser a parte mais rápida, mais barata e mais confiável de toda a jornada. O atrito quase nunca está dentro do Brasil, uma vez que o dinheiro já é real e está dentro do sistema regulado. O atrito está nas bordas, onde o capital cruza para dentro ou para fora desse sistema.
As stablecoins ficam justamente nessa borda
Cobri esse tema com mais profundidade em "How stablecoins are transforming international FX" (publicado também em português como "Como as stablecoins estão transformando o mercado de câmbio internacional"), então não vou repetir o argumento inteiro aqui. Para este mapa, o ponto relevante é mais estreito: stablecoins não substituem nenhuma das cinco camadas acima. Elas mudam como as camadas de câmbio e liquidação se conectam entre si, às vezes comprimindo o tempo entre um dólar saindo de uma jurisdição e o equivalente em reais ficando disponível dentro do Pix.
Elas não eliminam a exigência de registro. Não eliminam risco de contraparte. Trazem suas próprias questões de liquidez e estabilidade de preço na entrada e saída da rota. Trate uma perna em stablecoin como mais um componente da rota, não como uma saída do sistema que o resto deste mapa descreve.
Reconciliação é a camada que ninguém orça
Cada camada acima produz um registro: um número de registro de capital, uma linha de extrato bancário, um contrato de câmbio, um comprovante de Pix. Reconciliação é a disciplina de garantir que esses registros combinem entre si e com o próprio livro-razão da empresa.
Parece administrativo. É onde já vi surgir as surpresas mais caras, porque uma divergência descoberta em auditoria é um problema muito diferente da mesma divergência pega na mesma semana em que aconteceu.
Risco e tempo não são separados de nada disso, estão dentro de tudo
Não vou dar a risco e tempo um tratamento próprio e profundo aqui, porque o texto sobre custo já faz esse trabalho em detalhe. O que cabe neste mapa é mais simples: cada camada acima carrega um custo de tempo e um perfil de risco, e um CFO que avalia uma camada de cada vez vai deixar passar as combinações que realmente causam problema. Um atraso no registro agrava um problema de tempo no câmbio. Uma relação bancária sob estresse regulatório agrava uma exposição de tesouraria que parecia protegida.
Por que o Brasil recompensa esse tipo de mapeamento
O Brasil combina um trilho de liquidação doméstico genuinamente rápido, um mercado de câmbio líquido e regulado, um mercado de stablecoins ativo e juridicamente distinto, e controles de capital reais que tocam cada uma das camadas acima. Poucos mercados pedem que um operador mantenha tudo isso em vista ao mesmo tempo. Tratar qualquer camada isolada como se fosse o quadro inteiro faz a rota sair mal precificada, mesmo quando cada número cotado individualmente estava certo.
O que este mapa não diz
Não diz qual rota é mais barata para um tamanho e uma frequência específicos. Esse é o trabalho do texto sobre custo, e depende de fatos específicos de cada empresa que não dá para generalizar aqui.
Também não explica como movimentar capital contornando uma regra incômoda. Não existe versão deste mapa que termine em evitar registro, evitar uma contraparte licenciada, ou tratar um trilho de stablecoin como forma de pular o sistema regulado. Se uma rota só funciona por não ser vista, ela não é uma rota. É um passivo com atraso.
O que mudaria minha opinião sobre o formato deste mapa é uma mudança estrutural genuína em alguma das cinco camadas: uma alteração em como funciona o registro de capital, uma mudança relevante em quem pode ter licença bancária ou de prestador de serviços de ativos virtuais, ou um trilho de liquidação que desloque o papel do Pix dentro do Brasil. Nada disso aconteceu até agora. Até que aconteça, essa é a ordem que eu ensinaria a um novo CFO a pensar, antes mesmo de perguntar qual é a taxa hoje.
Se sua empresa movimenta volume relevante pelo Brasil, a próxima leitura é o framework de custo. Este texto foi o mapa. Aquele é o preço.

Leia em inglês: A CFO's map of Brazil: capital, FX, liquidity and settlement
Siga o dinheiro através do Brasil. Assine a ONCHAIN FX Weekly para receber a próxima nota sobre mercados, capital e os sistemas por trás da movimentação de dinheiro relevante.