O que Risco Brasil realmente significa quando você está movendo dinheiro de verdade
Risco Brasil não é um spread na tela de um bond desk. É tudo o que acontece entre decidir mover dinheiro e o dinheiro efetivamente chegar, liquidado, tributado e disponível do outro lado.
O que as pessoas querem dizer com Risco Brasil
Pergunte para alguém que nunca moveu capital pelo Brasil o que é Risco Brasil e você vai ouvir uma resposta. O spread. Os pontos base extras que uma mesa cobra para carregar dívida soberana brasileira, ou o desconto que um alocador estrangeiro aplica antes de tocar em um ativo brasileiro.
Essa resposta não está errada. Só é pequena.
Passei anos movendo dinheiro de verdade pelo sistema bancário, cambial e de pagamentos do Brasil, não modelando isso de um terminal. Dessa cadeira, Risco Brasil não é um número que se lê numa tela. É uma condição. É tudo que pode atrasar, complicar ou falhar entre a decisão de mover dinheiro e o dinheiro efetivamente chegar, liquidado, tributado e disponível do outro lado.
Spread soberano mede como o mercado precifica um governo dando calote. Risco político mede como uma mudança de poder pode mudar as regras. Os dois são reais. Nenhum dos dois é o risco que eu encaro numa terça-feira qualquer.
Doze frentes, um único sistema
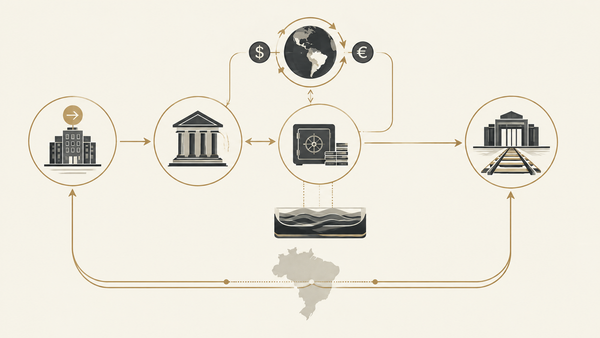
A versão operacional do Risco Brasil aparece em frentes específicas, e nenhuma delas se comporta de forma isolada das outras.
Constituição societária determina o que você sequer pode fazer, e errar a estrutura societária no começo se acumula em cada camada seguinte. Banco determina se a entidade que você montou consegue de fato guardar e movimentar recursos, já que ter uma relação bancária real no Brasil não é automático nem para uma estrutura devidamente licenciada. Câmbio determina qual taxa você realmente recebe, que quase nunca é a taxa da tela. Liquidez determina se o dinheiro está disponível quando você precisa, não apenas se ele existe em algum lugar do sistema. Tributação determina quanto do que se moveu é realmente seu. Liquidação determina quando "enviado" vira "recebido," e essa lacuna é onde uma parte surpreendente do tempo do operador se perde. Regulação determina o que é legal hoje e o que se torna ilegal, ou passa a ser obrigatório, no trimestre seguinte.
Pix, o trilho de pagamento instantâneo do Brasil, merece linha própria porque mudou a expectativa padrão para transferências domésticas, tornando o instantâneo e gratuito o normal, e depois elevou silenciosamente a régua para tudo que ainda não é instantâneo ao redor dele, como liquidação transfronteiriça ou conversão de câmbio. Exposição a contraparte determina em quem você realmente está confiando quando roteia por um banco, uma instituição de pagamento ou um intermediário, e a saúde dessa contraparte é parte do seu risco, não algo separado dele. Continuidade operacional determina se o processo continua funcionando quando uma pessoa chave, uma relação bancária ou um fornecedor desaparece. Tempo determina quanto do seu retorno é consumido apenas esperando: uma transferência liquidar, uma licença ser concedida, um tribunal decidir. Assimetria de informação determina se você realmente sabe o que está acontecendo com seu dinheiro em tempo real ou se está descobrindo depois do fato. E mudança institucional, as próprias regras do sistema mudando debaixo de você no meio de uma operação, é a frente que observadores de fora mais subestimam.
Nada disso é spread. Tudo isso é Risco Brasil.
Já vi uma transferência liquidar em minutos e já vi uma ficar parada por uma semana porque um único campo de um formulário de compliance foi preenchido errado, num formulário que tinha mudado três meses antes sem muito aviso. As duas situações eram legais. As duas eram normais. Nenhuma das duas apareceria num spread soberano.
A regulação acabou de mudar, e ainda está mudando
Mudança institucional não é uma categoria hipotética dessa lista. Está acontecendo agora, no segmento do mercado que eu acompanho mais de perto.
Em 10 de novembro de 2025, o Banco Central do Brasil publicou as Resoluções BCB 519, 520 e 521, o primeiro arcabouço completo para prestadores de serviços de ativos virtuais operando no país (fonte: Banco Central do Brasil, corroborado por alertas de clientes da Lefosse Advogados e da Mattos Filho, em 2026-09-17). O pacote regulamenta a Lei 14.478/2022, o Marco Legal dos Criptoativos, cerca de três anos depois de essa lei ter sido sancionada sem o detalhe operacional por baixo dela.
As disposições centrais das três resoluções entraram em vigor em 2 de fevereiro de 2026. A Resolução 521, que reclassifica determinadas operações com stablecoins como operações de câmbio, tem uma segunda data de vigência, 4 de maio de 2026, para suas exigências de reporte e códigos de finalidade (fonte: Lefosse Advogados, corroborado pela Madrona Advogados, em 2026-09-17). As empresas que já estavam operando quando o arcabouço entrou em vigor têm uma janela de 270 dias a partir da vigência da Resolução 520 para protocolar o pedido de autorização junto ao Banco Central. Essa janela fecha em 30 de outubro de 2026. Uma empresa que perder esse prazo precisa cessar a prestação de serviços de ativos virtuais em até trinta dias depois do fim do prazo (fonte: Lefosse Advogados, em 2026-09-17).
No momento em que escrevo isso, esse prazo está a cerca de seis semanas de distância.
As resoluções também criam três categorias de licença, Intermediária, Custodiante e Corretora, sendo a Corretora a única que pode acumular intermediação e custódia na mesma entidade, e proíbem stablecoins lastreadas em reservas controladas por algoritmo (fonte: texto das resoluções do Banco Central do Brasil, corroborado pelos alertas de clientes citados acima, em 2026-09-17). Esse último ponto é o regulador escrevendo explicitamente a lição da Terra e da Luna dentro da lei brasileira.
Não vou especular sobre quem se beneficia politicamente de um prazo de licenciamento caindo no fim de outubro, e não acho que essa seja a pergunta interessante de qualquer forma. A pergunta interessante é estrutural: um regulador acabou de mudar as regras do jogo para uma categoria inteira de operação, com um relógio fixo correndo, e cada empresa dessa categoria agora precisa tomar uma decisão real entre se adequar, se consolidar ou sair. Isso é mudança institucional como risco operacional vivido, não como abstração.
Construindo sobre o que esta publicação já estabeleceu
Já escrevi, em outro texto, sobre quanto custa de fato mover dez milhões de dólares pelo Brasil, usando um framework de custo total de rota: execução, capital, tempo, operações e risco, somados em vez de precificados como um único spread. Esse framework continua valendo, e tudo neste texto se apoia nele. Risco Brasil, do jeito que defino aqui, é em boa parte o conjunto de forças que determina o tamanho de cada um desses cinco componentes, em cada rota, em cada dia.
Também já argumentei, em outro momento, que o cenário de dinheiro digital do Brasil está se consolidando, não colapsando. As resoluções de 2025 são uma instância concreta dessa tese acontecendo num calendário, não uma contradição dela. Consolidação não significa menos oportunidades. Significa que as oportunidades migram para quem consegue absorver o custo de conformidade e se afastam de quem não consegue.
Por que essa fricção também é onde o retorno mora
Aqui está a parte que não se diz o suficiente. Cada frente que listei acima também é uma barreira de entrada.
Um mercado onde constituir empresa é simples, o acesso bancário é automático, o câmbio é transparente, a liquidação é instantânea e as regras não mudam é um mercado de margem fina, porque todo mundo compete nele em condições iguais. O Brasil não é esse mercado, e não é isso há os anos em que eu opero aqui. A fricção é real. E é também a razão pela qual capital que sabe operar através dela rende mais do que capital que não sabe.
Isso é uma tese, não uma garantia. Só vale se você conseguir de fato absorver o custo operacional de lidar com as doze frentes acima, mais rápido e com mais consistência do que o próximo operador. Se não conseguir, a fricção é só um imposto, não uma vantagem.
O que mudaria minha opinião
Eu ficaria cético dessa tese se o ciclo regulatório do Brasil parasse de produzir avanços institucionais de verdade e passasse a produzir teatro de conformidade, regras que elevam o custo sem elevar o padrão real de governança do setor. As resoluções VASP de 2025, até agora, me parecem o primeiro caso: uma estrutura de licenciamento real com categorias reais, uma proibição real do tipo de desenho de reserva que quebrou com a Terra e a Luna, não apenas papelada.
Também mudaria de opinião se o Pix e a infraestrutura de pagamentos do Brasil parassem de reduzir a distância entre a liquidação doméstica e a transfronteiriça, porque parte dessa tese depende de os trilhos domésticos continuarem à frente do resto do sistema, não o contrário.
O que este texto não afirma: ele não toma posição sobre política brasileira, e não é uma previsão de quem vence uma eleição ou ocupa um cargo. Risco Brasil, definido dessa forma, é a descrição de um ambiente operacional. Ele muda devagar ao longo de governos, não da noite para o dia por causa de um só. Se você está procurando uma leitura partidária aqui, não é isso, e não vai virar isso num texto futuro também.
Também não afirma que dá para reduzir Risco Brasil a um único número. Essa é uma omissão deliberada, não um esquecimento. Quem te entrega um único número para Risco Brasil, um spread, uma nota, uma classificação de país, está comprimindo doze frentes em movimento em algo que cabe num slide. Útil para um slide. Não é útil para operar de verdade. O mapa deste texto é o mapa que eu de fato uso. O número vem depois, rota por rota, e é o assunto do texto de CFO Studies sobre o qual este se apoia.

Leia em inglês: What Brazil Risk actually means when you are moving real money
Siga o dinheiro através do Brasil. Assine a ONCHAIN FX Weekly.